Doanh nghiệp nhỏ có tích hợp mô hình kinh doanh kinh tế tuần hoàn trong chuỗi giá trị khi họ thấy được lợi ích về kinh tế và cạnh tranh thị trường?
Tôi đến thăm một xưởng sản xuất đồ gỗ nội thất của một doanh nghiệp nhỏ tại Hà Nội vào một chiều mưa giữa tháng 9. Văn phòng công ty nằm trong một khu đô thị mới khá rộng. Tôi đi bộ từ cổng vào. Cách tầm 20m, chủ doanh nghiệp – một phụ nữ ngoài 40 tuổi, đã đứng cầm ô đón tôi ở vỉa hè.
Doanh nghiệp có quan tâm đến mô hình kinh doanh tuần hoàn không?
Trước đó tôi đã thông báo cho chị nội dung tôi muốn trao đổi về mô hình kinh doanh tuần hoàn. Như hầu hết những người tôi liên hệ, chị chưa nghe đến kinh tế tuần hoàn bao giờ.
Tôi giới thiệu về dự án của mình. Chị nói quan tâm đến mô hình kinh doanh tuần hoàn vì hôm trước tôi có đề cập đến chương trình ưu đãi của nhà nước và các sản phẩm tài chính bền vững. Ngoài ra chị cũng muốn trao đổi về việc tối ưu hóa hiệu suất sử dụng nguyên vật liệu ở xưởng sản xuất.
Tôi trình bày các lợi ích về kinh tế, môi trường, xã hội trong phạm vi doanh nghiệp của chị và các bên liên quan trong chuỗi giá trị. Sau đó tôi nói về các khía cạnh có thể tích hợp vào mô hình kinh doanh của chị, dựa trên các tiêu chuẩn mới nhất về kinh tế tuần hoàn cho doanh nghiệp.
Doanh nghiệp luôn tối ưu sử dụng nguyên vật liệu và chi phí sản xuất
Tôi hỏi ý kiến chị về nội dung vừa trao đổi. Chị bảo đã biết hầu hết nội dung vì hôm trước sau khi tôi liên hệ chị đã tự tìm hiểu về kinh tế tuần hoàn. Tối ưu sử dụng nguyên vật liệu và chi phí sản xuất luôn là ưu tiên của doanh nghiệp. Tôi hỏi chị cụ thể như thế nào. Chị bảo doanh nghiệp của mình lựa chọn phần mềm thiết kế tối ưu việc dụng gỗ. Ngoài ra chị liên tục tự tối ưu việc sử dụng gỗ và nguyên liệu khác trong quá trình sản xuất. Nhân viên được giao KPI về việc này. Những mẩu gỗ thừa còn được tận dụng để sản xuất những sản phẩm nhỏ để tặng khách hàng.
Tôi hỏi chắc vẫn có phụ phẩm như mùn cưa, vụn gỗ này kia chứ? Chị bảo cái này cho một cơ sở sản xuất khác tận dụng lại. Chị nói thêm, mẩu gỗ thừa có thể nghiền để sản xuất viên nhiên liệu, nhưng không phù hợp nếu dính hóa chất.
Tôi khá ngưỡng mộ kiến thức và sự sâu sắc của chị.
Doanh nghiệp chưa quan tâm đến tối ưu sử dụng nguyên liệu ngoài phạm vi xưởng sản xuất
Tôi lại hỏi về sản phẩm nội thất sau sử dụng? Doanh nghiệp có quan tâm đến kéo dài vòng đời của sản phẩm? Ví dụ xử lý và bán đồ nội thất cũ. Chị bảo có khách hàng cũng nhờ xử lý đồ nội thất cũ khi họ mua sản phẩm mới của doanh nghiệp. Công ty cũng có thêm dịch vụ hỗ trợ khách hàng nhưng nếu ngoài giới hạn thì sẽ thu phí. Đồ nội thất đã qua sử dụng này chủ yếu sẽ tặng lại người khác.
Thế doanh nghiệp có quan tâm đến nguồn gốc của nguyên liệu gỗ thứ cấp hay sơ cấp, có chứng chỉ rừng bền vững hay không? Chị bảo hiện chỉ quan tâm đến chất lượng và giá cả và tính hợp pháp thôi.
Tôi tiếp tục nói về các nội dung khác của mô hình kinh doanh tuần hoàn. Càng nói tôi càng thấy cái gì chị cũng biết. Tuy nhiên chị quan tâm để đạt được chứng chỉ thì cần làm những bước gì và liên hệ với cơ quan đơn vị nào ở Việt Nam.
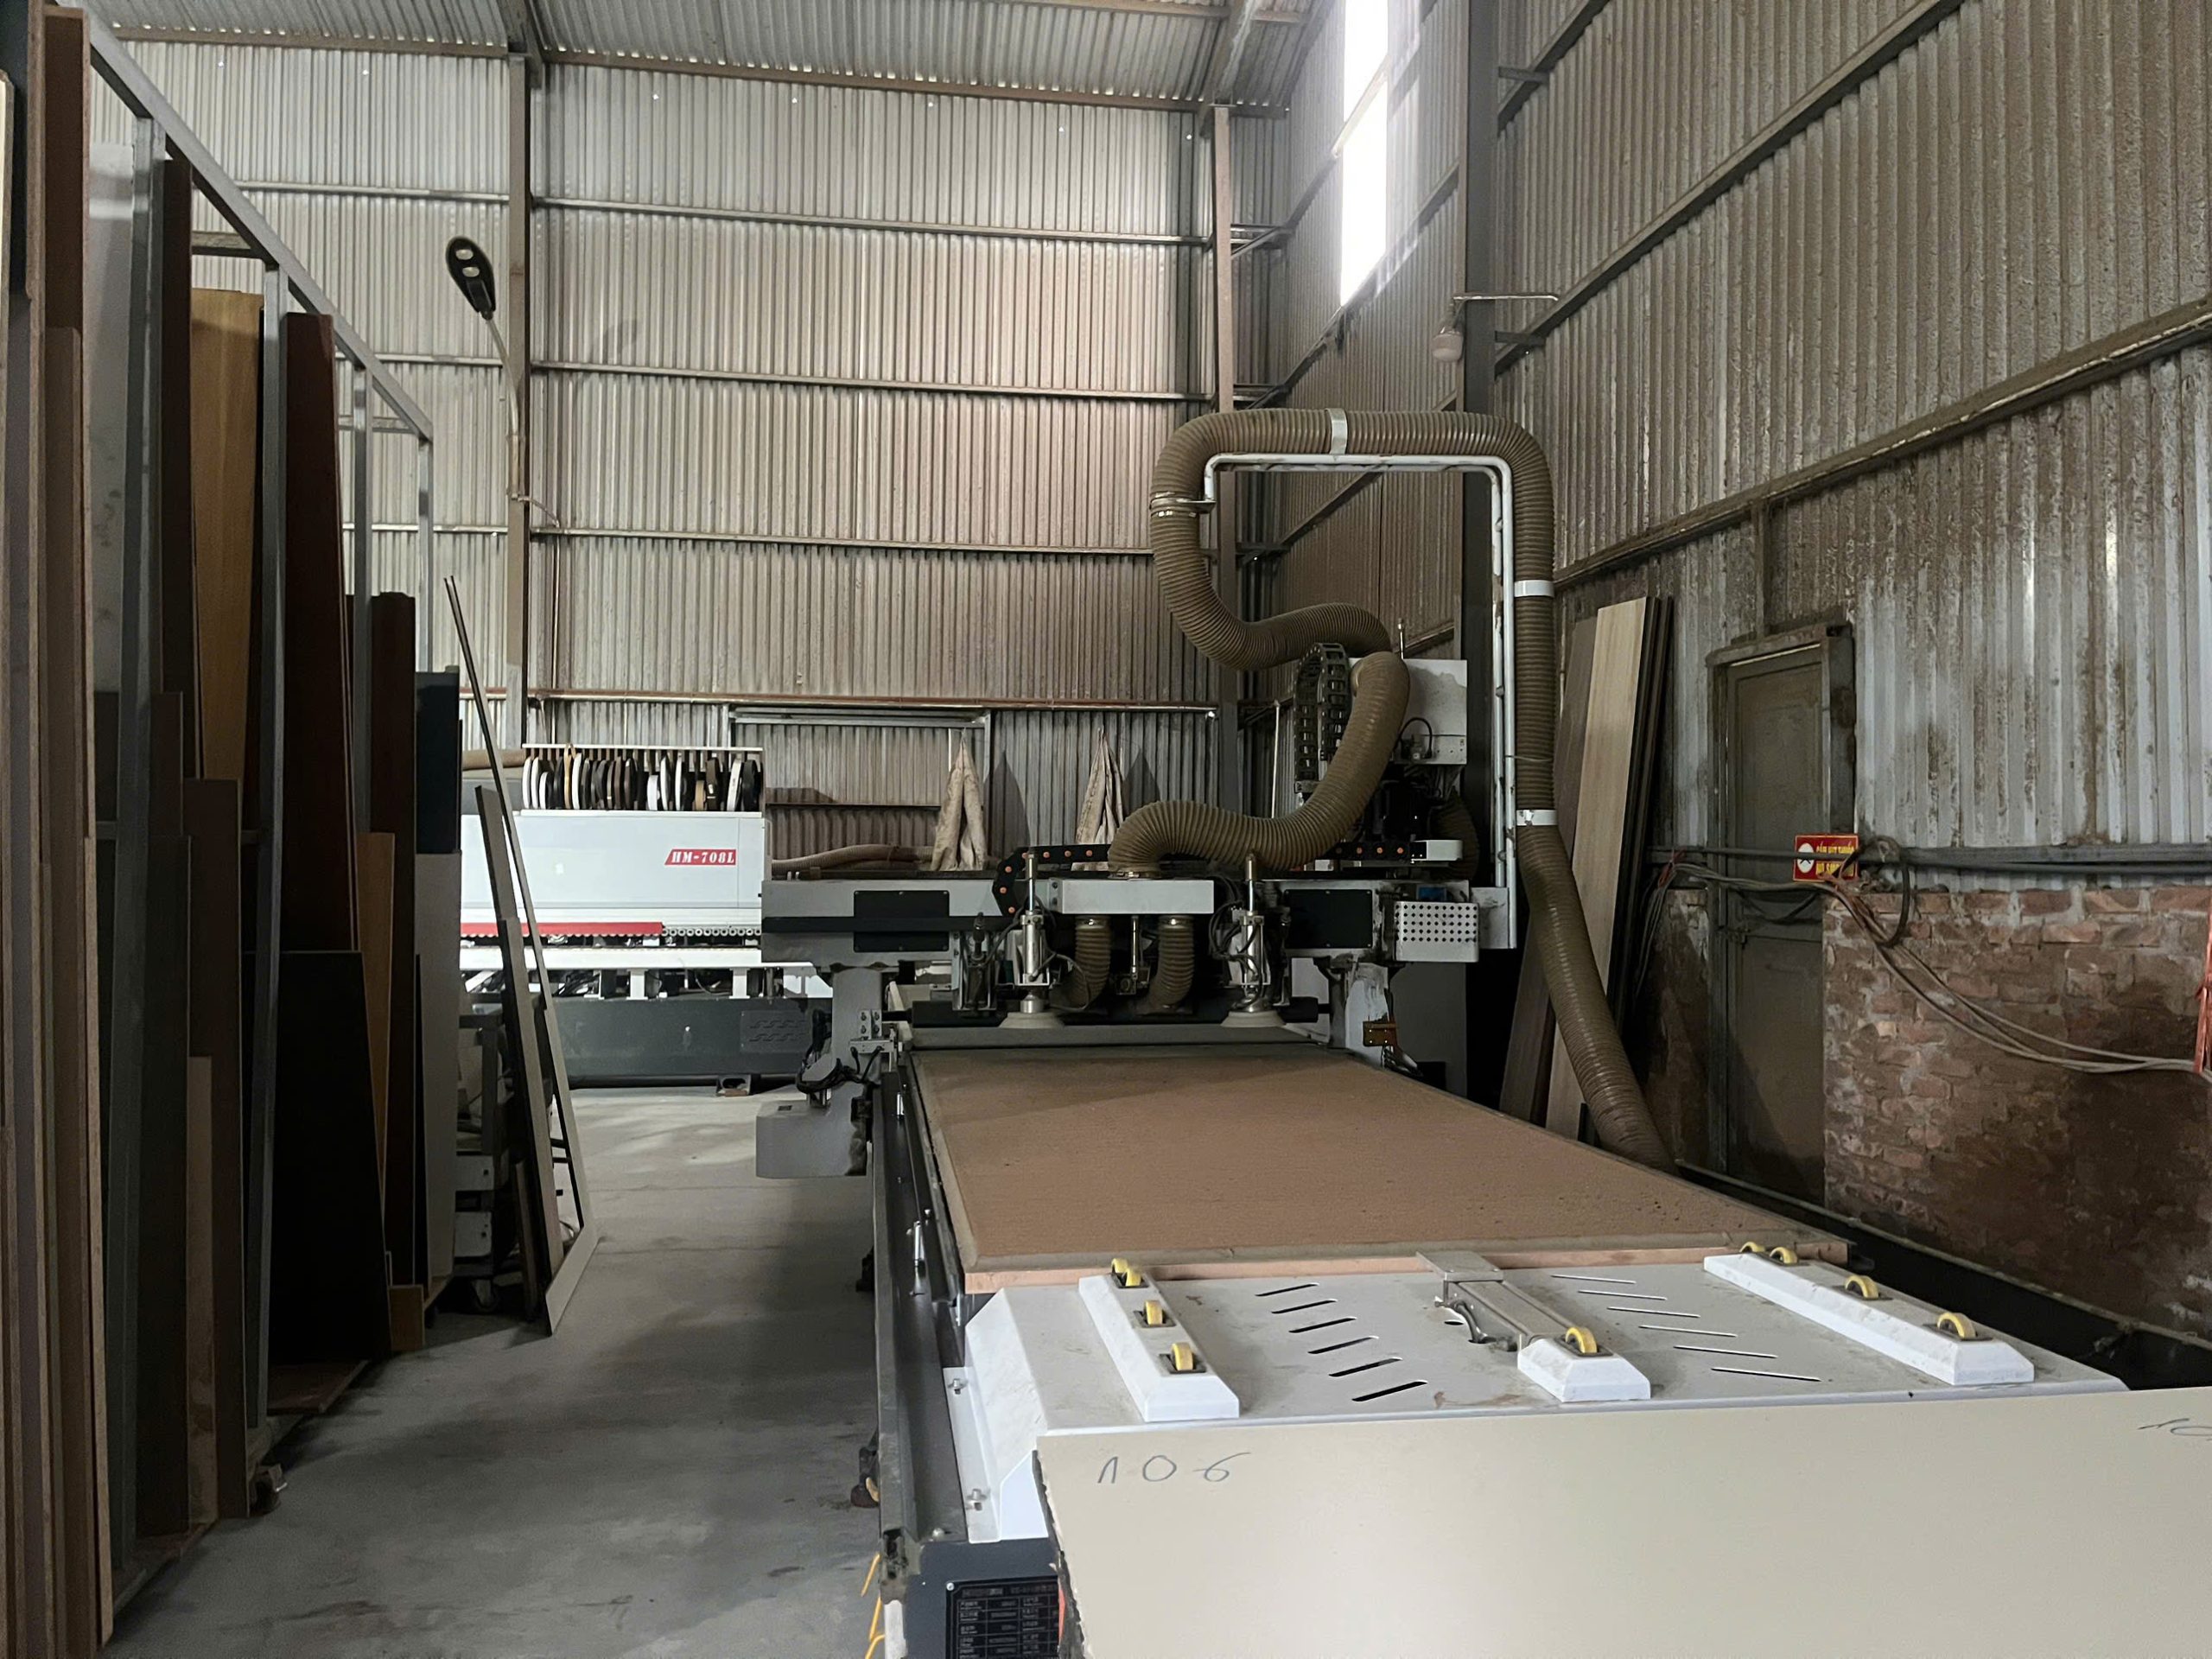
Chúng tôi lên xe đi thăm xưởng sản xuất ở nơi khác. Khu vực sản xuất trông thật gọn gàng. Tôi thấy nhiều máy móc với bộ điều khiển. Các tấm gỗ thì mỏng và xếp thành hàng trên giá dựa vào tường. Đây là một xưởng sản xuất nội thất gỗ công nghiệp. Tôi quan sát thấy bụi mùn cưa được hút vào túi. Nền xưởng cũng sạch sẽ. Vụn gỗ thừa không đáng kể, được xếp vào khu vực chứa phụ phẩm. Chị giải thích cho tôi cách vận hành và quy trình sản xuất.
Phạm vi đánh giá hiệu quả tuần hoàn nguyên vật liệu
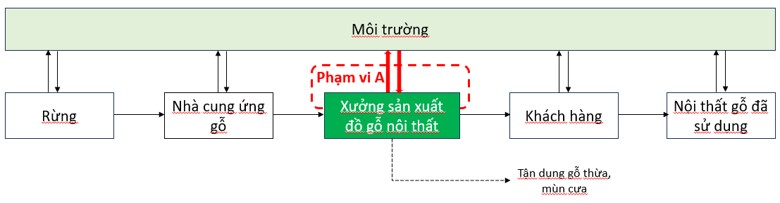
Tôi thấy doanh nghiệp của chị đã tối ưu hiệu quả sử dụng nguyên liệu ở phạm vi xưởng sản xuất. Đây là phạm vi A theo Bộ quy tắc toàn cầu về kinh tế tuần hoàn cho doanh nghiệp.
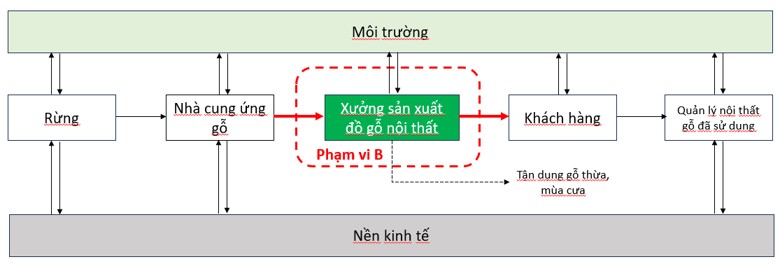
Phạm vi B là phạm vi doanh nghiệp trực tiếp mua nguyên liệu từ nhà cung ứng và bán sản phẩm cho khách hàng. Từ phạm vi B hiệu quả tuần hoàn của doanh nghiệp mới được tính. Hiện doanh nghiệp của chị chỉ quan tâm đến phạm vi A trong việc tối ưu hiệu quả sử dụng nguyên liệu. Chị giải thích là do pháp luật chưa bắt buộc. Và quan trọng nhất là doanh nghiệp chưa thấy có thị trường và lợi ích kinh tế rõ ràng.
Doanh nghiệp có thể áp dụng mô hình kinh doanh tuần hoàn vì lợi ích kinh tế và cạnh tranh thị trường trong tương lai
Chị bảo sẽ xem xét chuẩn bị để áp dụng mô hình kinh doanh tuần hoàn và bền vững vì đã biết lợi ích và đó là xu hướng của tương lai. Còn hiện tại chưa cấp thiết. Chị nói đã thấy được lợi ích từ các gói tài chính xanh, chương trình ưu đãi, yêu cầu của nhà thầu, lợi thế cạnh tranh thị trường và hướng đến thị trường xuất khẩu. Hôm sau chị bảo tôi rằng thu thập số liệu ở phạm B từ các bên liên quan cũng không phải đơn giản 😊.
Doanh nghiệp xuất khẩu nghĩ gì?
Tôi ra về khi trời vẫn còn mưa và tò mò không biết một doanh nghiệp xuất khẩu sẽ có quan điểm thế nào về mô hình kinh doanh tuần hoàn. Đó là chủ đề của bài viết tiếp theo.
Trần Thị Nguyệt
P.S.:
– Ảnh minh họa xưởng sản xuất đã hỏi ý kiến doanh nghiệp
– Minh họa Phạm vi A và Phạm vi B dựa trên tham khảo tài liệu Module 7. Standardized Scopes từ khóa học “Beyond Compliance Drive change with the newest circular economy standards – Becoming a Certified Circular Analyst & Strategist supported by the GCP team and Circle Economy” của Current-Sustainability (2026)
