Tôi ngồi cạnh cửa sổ xe buýt vào một buổi sáng sớm cuối tháng 9. Khi xe buýt chuẩn bị khởi hành, một cô gái trẻ bước lên. Tôi nhìn cô ấy và mỉm cười. Tôi nghĩ mình đã gặp cô ấy ở đâu đó nhưng không nhớ. Trong lúc đang suy nghĩ, tôi bỗng nghe thấy một giọng nói: “Em có thể ngồi đây không ạ?”
Sau vài lời trao đổi, chúng tôi chắc chắn rằng chưa từng gặp nhau. Cô ấy làm về tài chính bền vững và ESG, tập trung vào lĩnh vực năng lượng. Tôi giải thích về kinh tế tuần hoàn và tính bền vững cũng như mối liên hệ với ESG. Sau đó, chúng tôi thảo luận về khái niệm bền vững và ESG trong bối cảnh kinh doanh. Cô ấy đặt câu hỏi về sự sẵn sàng của các doanh nghiệp tại Việt Nam liên quan đến báo cáo bền vững và ESG. Tôi chia sẻ trải nghiệm cá nhân của mình: đa số các doanh nghiệp vừa và nhỏ mà tôi trao đổi chưa có khái niệm gì về kinh tế tuần hoàn và ESG.
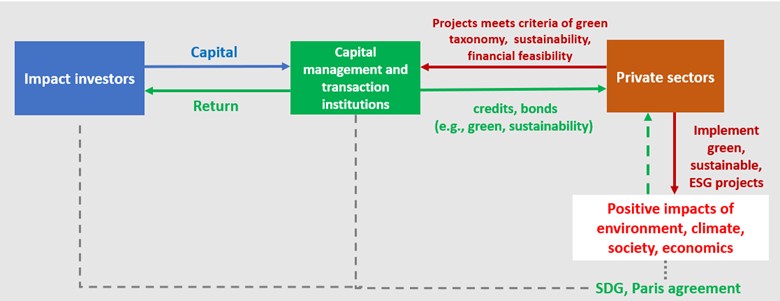
Chúng tôi tiếp tục thảo luận về tầm quan trọng của tài chính bền vững liên quan đến đầu tư tác động và kinh doanh có trách nhiệm. Cô ấy tỏ ra rất hào hứng khi giải thích tầm quan trọng của nó. Quản lý tài chính là huyết mạch của doanh nghiệp 😊. Cô ấy đề cập đến những ví dụ nổi tiếng về quản lý tài chính và quản lý tài sản tư nhân ở Thụy Sĩ.
Tài chính bền vững
Tài chính bền vững là biện pháp phân bổ vốn cho các dự án bền vững. Các dự án này phải đáp ứng một số tiêu chí bền vững nhất định (ví dụ: xã hội, môi trường, khí hậu). Tài chính xanh là một nhánh của tài chính bền vững, mặc dù các thuật ngữ này thường được sử dụng thay thế cho nhau. Tài chính xanh phân bổ vốn cho các dự án xanh, đặc biệt nhấn mạnh việc tuân thủ và tạo tác động tích cực.
Các công cụ của tài chính bền vững bao gồm trái phiếu (ví dụ: trái phiếu xanh dương, trái phiếu xanh lá cây, trái phiếu bền vững, trái phiếu liên kết bền vững, trái phiếu chuyển đổi xã hội) và các khoản vay (ví dụ: trái phiếu xanh, trái phiếu bền vững, trái phiếu liên kết bền vững). Chúng cần có các hệ thống phân loại, tiêu chuẩn hoặc tiêu chí cụ thể để phân loại các dự án vào các nhóm bền vững và tùy theo mục đích.
Tình hình tại Việt Nam như thế nào?
Năm 2015, Ngân hàng Nhà nước (SBV) đã tiên phong trong lĩnh vực tín dụng xanh bằng việc ban hành Chỉ thị 03/CT-NHNN và Quyết định 1552/QĐ-NHNN. Việc này nhằm thúc đẩy tín dụng xanh và quản lý rủi ro môi trường và xã hội cũng như kế hoạch hành động của ngành ngân hàng trong khuôn khổ Chiến lược Tăng trưởng Xanh 2011 – 2020. Tiếp đó, Ngân hàng Nhà nước cũng ban hành Quyết định 1604/QĐ NHNN năm 2018 để phát triển ngân hàng xanh. Việc phát hành trái phiếu xanh đã được thí điểm tại Việt Nam từ năm 2016 trong khuôn khổ chương trình hợp tác giữa Bộ Tài chính và Cơ quan Hợp tác Quốc tế Đức (GIZ). [1]
Trái phiếu xanh do chính phủ và doanh nghiệp phát hành đã được điều chỉnh từ năm 2018 bởi Nghị định 95 và Nghị định 163 (thay thế bằng Nghị định 153 năm 2021), tương ứng. Kể từ đó, việc quản lý phát hành trái phiếu xanh doanh nghiệp đã được sửa đổi với các yêu cầu rõ ràng hơn về việc sử dụng nguồn vốn, được quy định trong Nghị định 200 mới nhất năm 2026 (thay thế Nghị định 153).
Phân loại và tiêu chí xanh
Kinh tế tuần hoàn, tín dụng xanh và trái phiếu xanh được đề cập trong Luật Bảo vệ Môi trường 2020 và Nghị định hướng dẫn 22 năm 2022. Điều này đã nâng cao tầm quan trọng pháp lý của chúng. Với Quyết định 21 năm 2025, Việt Nam chính thức ban hành các tiêu chí kỹ thuật môi trường xác định các dự án đầu tư xanh, đủ điều kiện nhận tín dụng xanh và trái phiếu xanh. Tháng 9 năm 2026, Quyết định 46 được ban hành nhằm hướng dẫn xác định các tiêu chí kỹ thuật cho các dự án xanh, kinh tế tuần hoàn và ESG. Điều này nhằm hỗ trợ khu vực kinh tế tư nhân với mức trợ cấp lãi suất 2% theo Nghị quyết 198 và Nghị quyết 68.
Trước khi có Quyết định 21 và Quyết định 46, các tiêu chí để xác định các dự án bền vững và xanh đã áp dụng các tiêu chuẩn quốc tế; hướng dẫn và sổ tay, ví dụ như từ các bộ ngành.
Tính khả thi về tài chính của dự án vẫn là một tiêu chí quan trọng
Bên cạnh phân loại xanh và các tiêu chí phân loại dự án xanh, kinh tế tuần hoàn và ESG, các ngân hàng có quy trình riêng để phê duyệt các dự án đủ điều kiện nhận tín dụng xanh, trái phiếu xanh hoặc ưu đãi lãi suất. Dự án phải khả thi về tài chính. Nó phải có khả năng tạo ra dòng tiền và lợi nhuận trên vốn đầu tư [2]. Ngoài ra, ngoại trừ một số trường hợp, dự án vẫn cần phải có tài sản thế chấp hoặc khoản vay có bảo đảm [trao đổi cá nhân, 2026] [5].
Để tiếp cận thị trường vốn bền vững này, các doanh nghiệp phải đầu tư vào việc tuân thủ và báo cáo tiêu chuẩn, điều này thường khá tốn kém đối với các doanh nghiệp vừa và nhỏ.
Thêm vào đó, việc cải thiện hơn nữa hướng dẫn kỹ thuật (ngành), thủ tục hành chính và năng lực của các bên liên quan là một thách thức khác. [3]
Hiện nay, tín dụng xanh chiếm chưa đến 5% tổng tín dụng của nền kinh tế [4], mặc dù mức tăng hàng năm tương đối cao, đạt 20% trong giai đoạn 2017-2025 [2].
Hướng dẫn rõ ràng hơn về phân loại xanh và tiêu chí bền vững từ Quyết định 21 và Quyết định 46, cùng với việc yêu cầu sử dụng nguồn vốn trái phiếu xanh nghiêm ngặt hơn từ Nghị định 200, được kỳ vọng sẽ giảm bớt hoạt động “tẩy xanh”. Hy vọng rằng, khu vực tư nhân có thể có cơ hội tốt hơn trong việc tiếp cận nguồn tài chính bền vững, thực hiện các dự án bền vững và từ đó tăng tính cạnh tranh trên thị trường.
Tham khảo
- World Bank (2021). Phát hành trái phiếu xanh, trái phiếu bền vững, trái phiếu xã hội
- VnExpress (2026). ‘Muốn vay xanh, doanh nghiệp vẫn phải đủ dòng tiền trả nợ’
- Báo Công thương (2026). “Doanh nghiệp cần làm gì để tiếp cận vốn xanh”
- Điện tử Chính phủ (2026). “Tín dụng xanh tăng tốc, mở đường chuyển đổi kinh tế bền vững”
- VCCI (2026). Gỡ rào cản tín dụng xanh
